Memorándum de Inkapitales para clientes y comunidad
Monto de la transacción: US$ 35 millones
Sector: Educación superior | Información al: 7 de noviembre de 2026
Autor: Alfonso Chang Medina, CEO de Inkapitales
Descargar PDF (980 KB)
Análisis preliminar, elaborado a los pocos días del anuncio. Si aparecen nuevos datos (valorización, estructura de pago, cifras de matrícula), lo actualizaremos.
Aviso legal
Este memorándum analiza la compra de UCAL por parte de UPC (Laureate) desde la mirada de un observador del sector educativo. Inkapitales no tiene relación comercial ni de inversión con las partes. Todo lo que mencionado en el presente análisis tiene como base información pública disponible a la fecha de corte; no manejamos información material no pública (MNPI) ni confidencial, y ni Inkapitales ni el autor participaron, directa o indirectamente, en la estructuración, negociación o ejecución de la transacción.
El presente informe es informativo e ilustrativo. No representa una oferta ni una recomendación de compra o venta de valores, ni asesoría financiera, legal o de inversión. Las proyecciones y estimaciones parten de supuestos que hoy consideramos razonables, pero pueden cambiar sin aviso. Quien decida invertir con base en este documento lo hace bajo su propia responsabilidad.
Divulgación del autor. El autor suscribe el presente documento a título profesional y personal, en calidad de analista y CEO de Inkapitales. Asimismo, es docente en la Facultad de Negocios de UPC donde imparte cursos de Valoración de Empresas e Instrumentos de Renta Variable, entre otros. No obstante, sus opiniones son independientes, no reflejan ni representan la opinión de UPC ni de Laureate Education.
1. Resumen ejecutivo
UPC (Laureate) compra la Universidad de Ciencias y Artes de América Latina (UCAL) por US$ 35 millones.[1][2] Es una operación de consolidación. A primera vista, el precio por estudiante (~US$ 14,000) puede parecer elevado. Pero si abrimos el precio, US$ 25M (71%) pagan un campus en La Molina y solo los US$ 10M restantes (29%) pagan la licencia, los 2,500 alumnos y la capacidad que hoy está sin usar.
Nuestra conclusión: el precio pagado se ubica en un rango razonable, ni costoso ni barato, una vez que se desglosa lo que incluye. Al inicio exploramos una tesis de crecimiento basada en multiplicar alumnos remotos por cada alumno presencial (1:3 o 1:4), pero no resistió la primera revisión y la descartamos. El valor se concentra en otro lado: en un activo físico ya construido y en el uso de la modalidad híbrida, que tiene potencial para retener más alumnos y operar con mayor eficiencia sin sacrificar ingresos.
2. Due diligence: por qué cayó la hipótesis del ratio 1:3
Nuestra primera hipótesis suponía un crecimiento muy alto. Supusimos que UPC usaba el campus como palanca para sumar tres alumnos remotos por cada alumno presencial, y dábamos por hecho dos cosas: que el ticket remoto tendría un valor distinto al presencial, y que el modelo de UPC funcionaba así (“por cada presencial, tres remotos”). Revisamos el modelo “Libertad UPC” y los tarifarios oficiales 2026, y ninguna de las dos se sostuvo.[9]
| Dimensión | Hipótesis inicial (descartada) | Lo que muestra el modelo de UPC |
|---|---|---|
| Mecánica del negocio | El campus sirve para vender educación 100% remota a precio premium. | El campus es un “hub” de retención. Hasta 60% de las clases puede ser virtual, para que el alumno no deserte. |
| Poder de precio | El alumno remoto paga casi lo mismo que el presencial, con márgenes extraordinarios. | No hay arbitraje de precios. La pensión es la misma por categoría y carrera, sea Presencial o Semipresencial. |
| Segmentación | Mezclaba Pregrado Regular con Educación Ejecutiva (EPE). | Son mercados distintos. EPE atiende adultos, con pensiones mucho menores (S/ 646–807 en EPE a distancia)[9] y otra propuesta de valor. |
Nota del equipo: al descartar esta hipótesis, el análisis queda con supuestos de crecimiento más conservadores y deja de depender de ella.
3. El precio del m² en La Molina
La noticia se conoció durante el 5 de noviembre, a partir del anuncio de Laureate Education. RPP, Gestión y otros medios informaron ese mismo día que los inmuebles del campus se valorizaron en alrededor de US$ 25M, y la edición impresa de Gestión del 6 de noviembre la recogió al día siguiente.[1][2] Para contrastar ese monto con el mercado, lo comparamos con las referencias inmobiliarias de La Molina y Sol de La Molina.
| Fuente | Métrica | Valor |
|---|---|---|
| BCRP (T1 2026)[5] | Precio mediano de departamentos en La Molina | US$ 1,510/m² |
| Urbania (jul 2026)[6] | Precio medio en La Molina | S/ 5,278/m² (~US$ 1,400–1,450/m²) |
| Doomos (sep 2026)[7] | Aviso de casa en Sol de La Molina (1ª etapa), precio de oferta | S/ 5,828/m² (~US$ 1,550/m²) |
| Infocasas (ago 2026)[8] | Aviso de terreno de 100,000 m² en Sol de La Molina, precio de oferta | US$ 30M → US$ 300/m² |
Las filas de Doomos e Infocasas son precios de oferta de avisos puntuales, no precios de cierre. Las usamos solo como referencia del orden de magnitud.
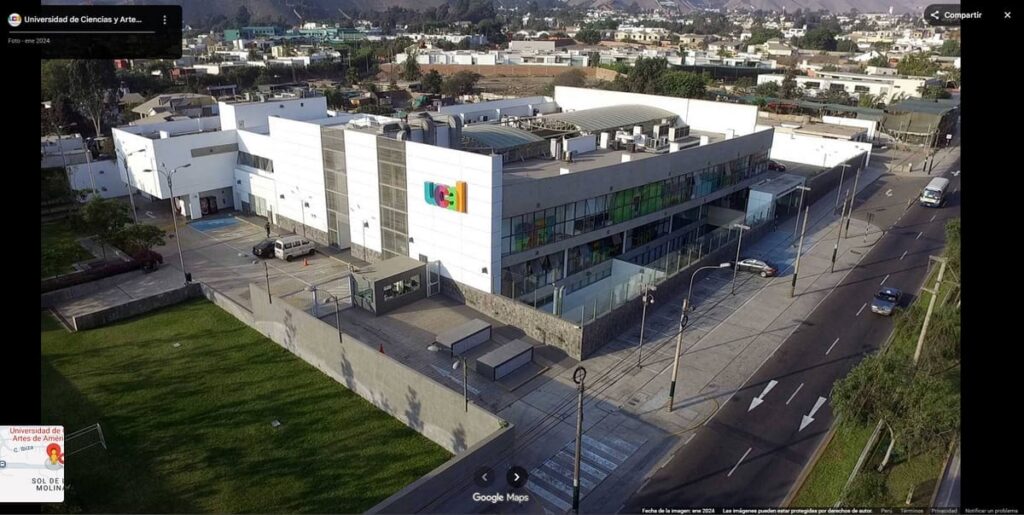
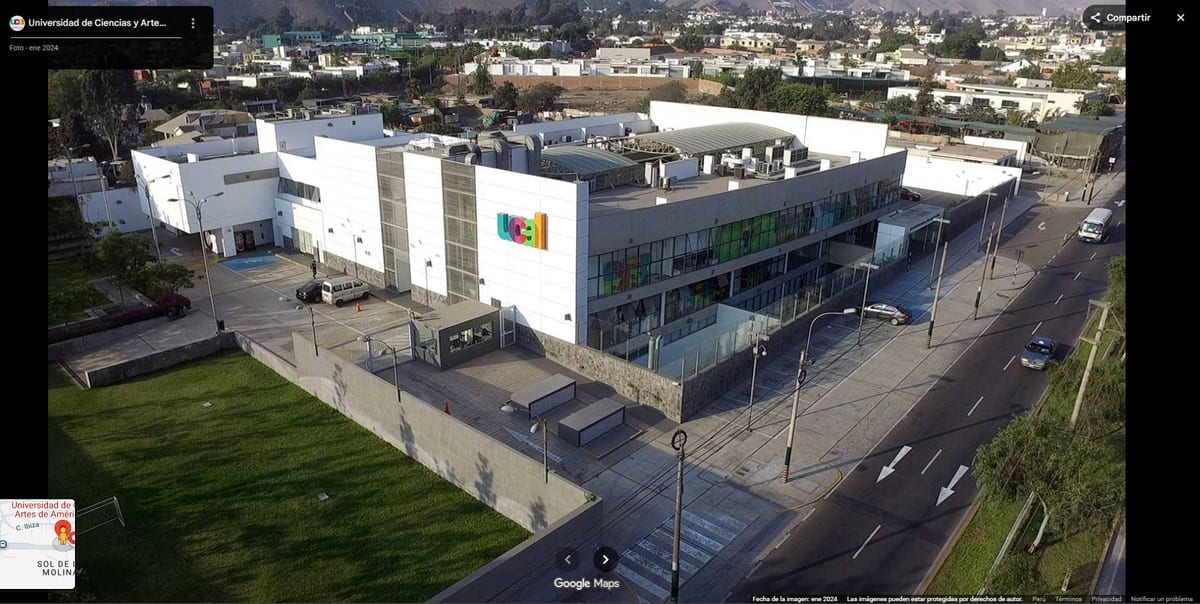
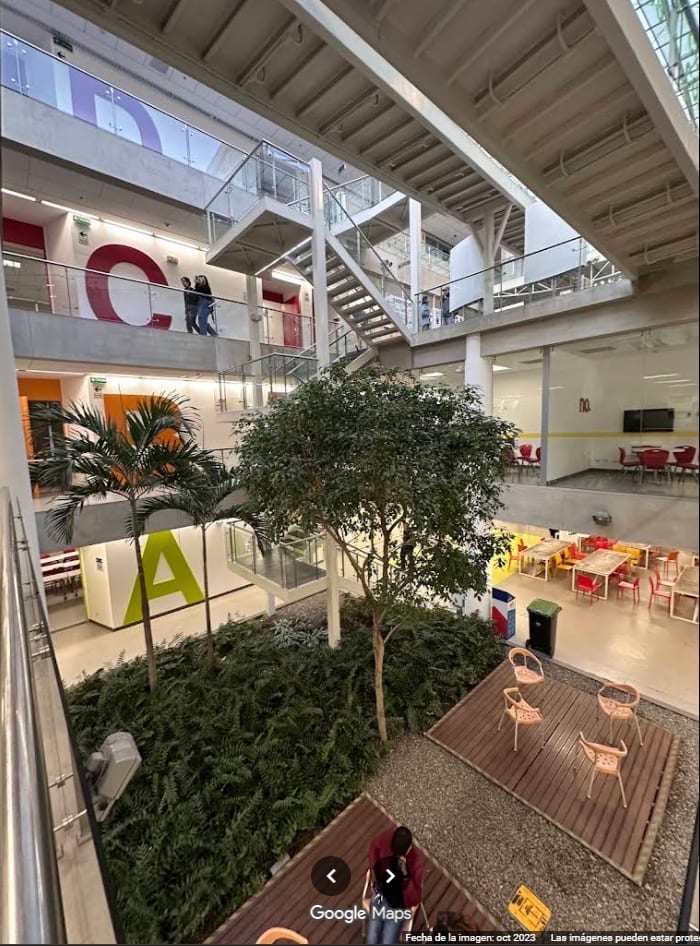
El campus, en imágenes
Estas imágenes de Google Maps (nov 2026) muestran un campus hecho a medida (built-to-suit): arquitectura moderna, talleres especializados y áreas comunes.
 |
 |
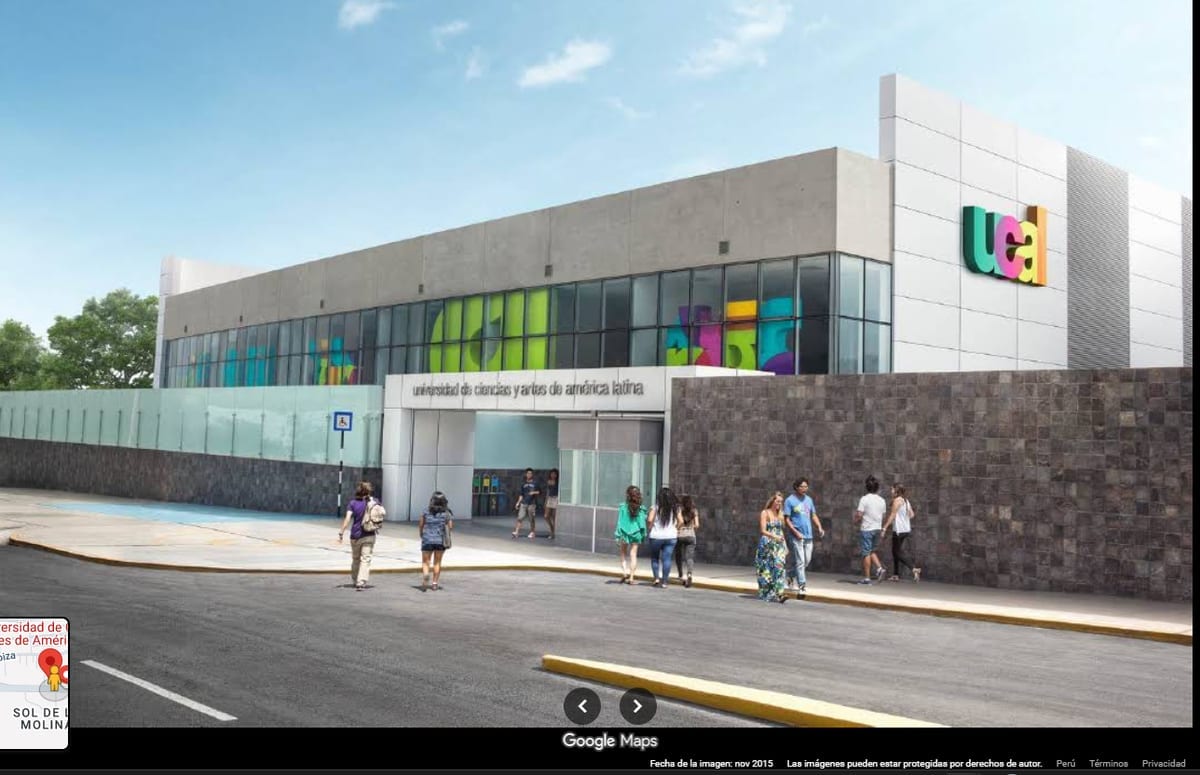 |
| Fachada principal y exteriores | Patio central e infraestructura interior | Talleres de arquitectura y diseño |
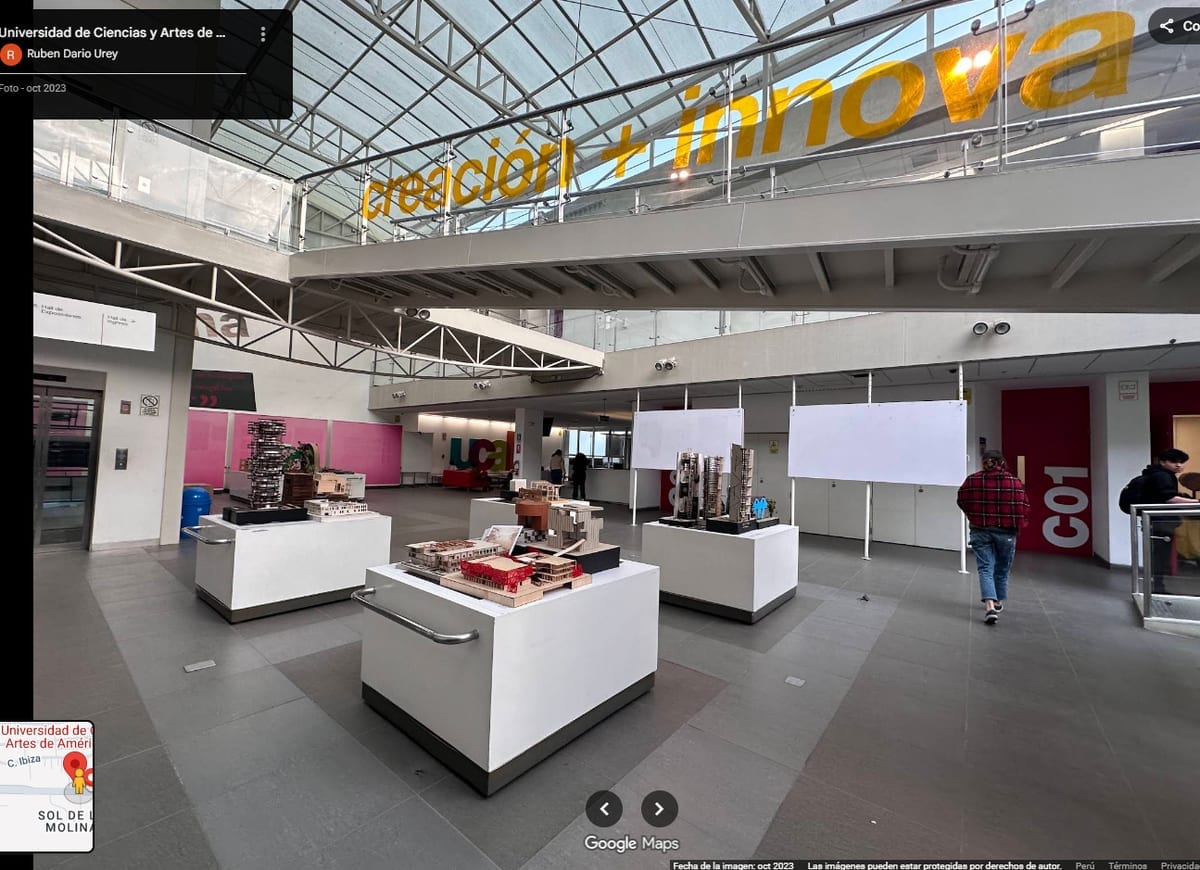 |
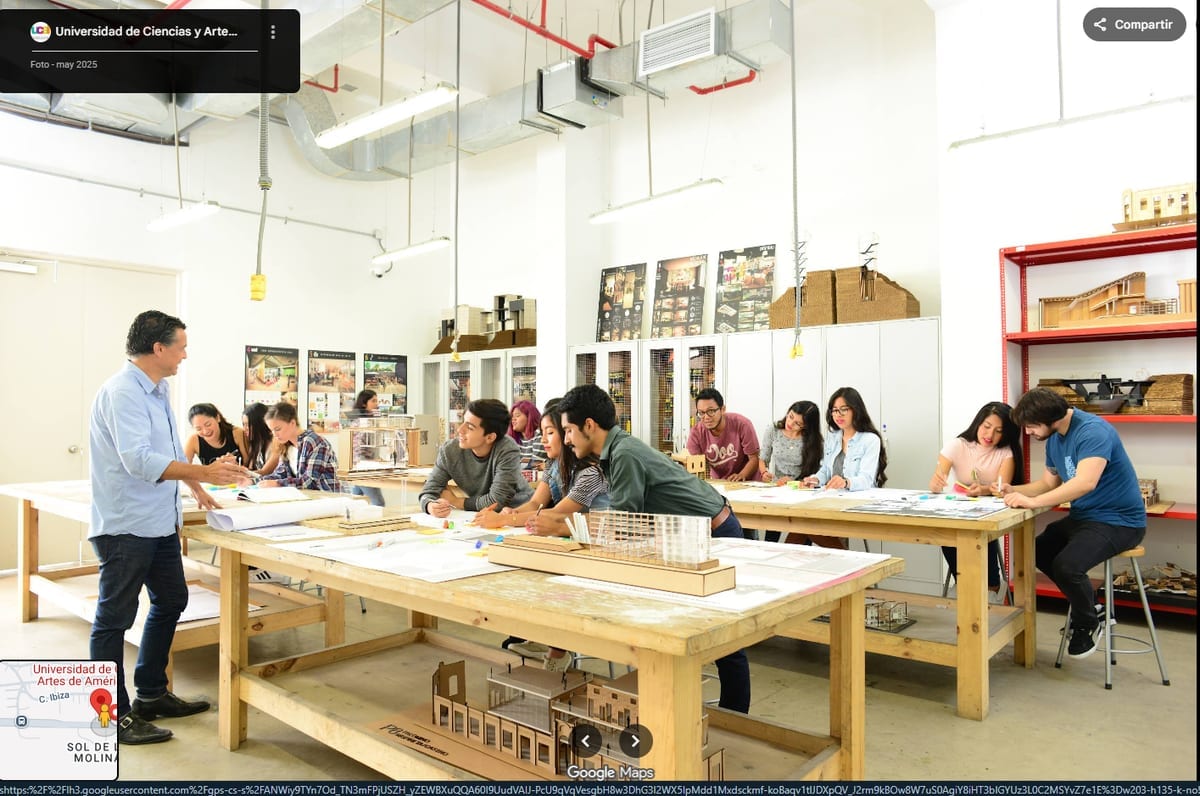 |
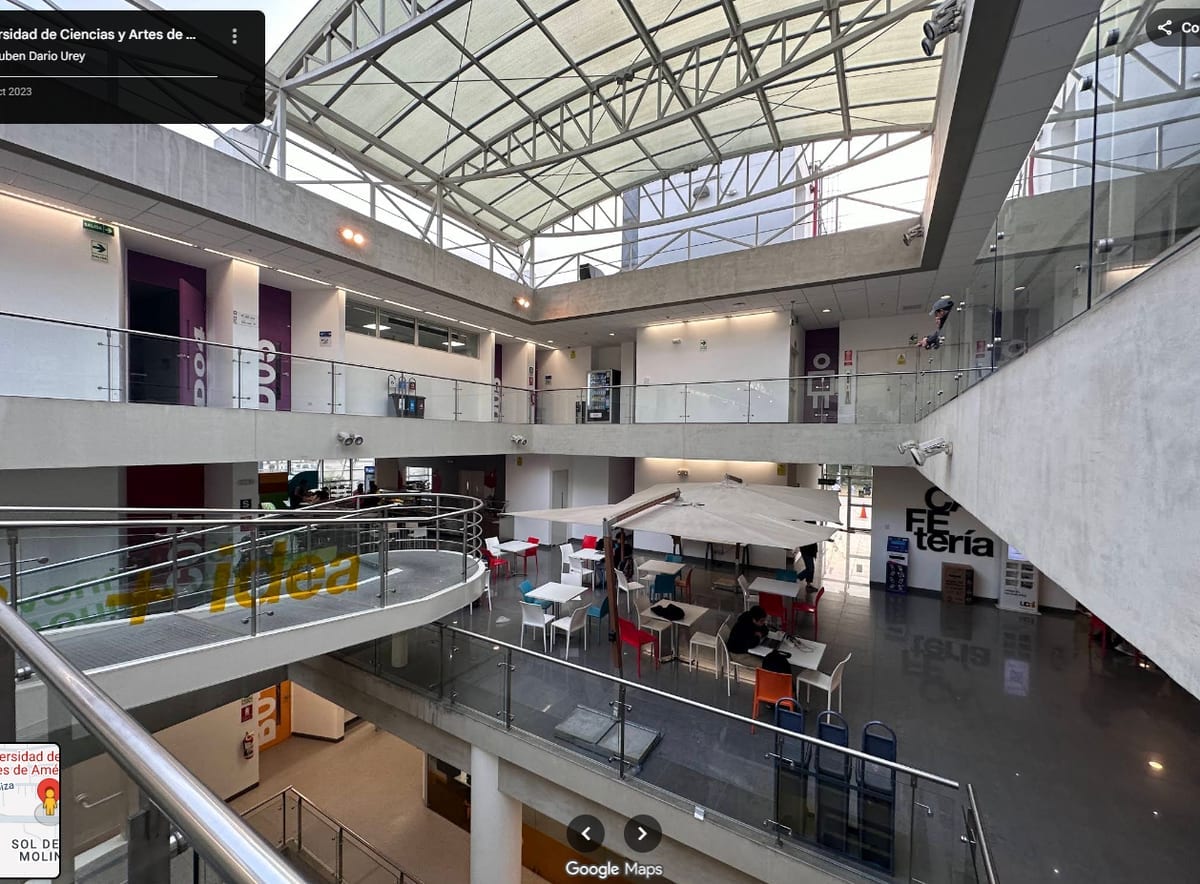 |
| Áreas de exhibición y maquetas | Interiores y talleres de trabajo | Panorámica de pasillo interior |
Fuente: imágenes satelitales y de registro público (Google Maps, 2023-2025).[10]
Lo que importa de esta tabla: el terreno bruto se ofrece a US$ 300/m². Las fotos muestran estructuras metálicas, techos de cristal y talleres especializados. Con un costo de reposición de construcción de US$ 800–1,200/m² (estimación nuestra),[11] el monto asignado a los inmuebles se parece más al de un edificio construido a medida, a costo de reposición, que al de un terreno bruto. El respaldo del precio está en esa infraestructura y no en el suelo.
4. Cómo se reparte el precio
Los US$ 35M se entienden mejor si separamos lo tangible (el campus) de lo intangible (licencia y alumnos).
| Componente | Valor asignado | % del total | Comentario |
|---|---|---|---|
| Campus (terreno + construcción) | US$ 25 M | ~71% | Activo built-to-suit, ya construido y en operación. |
| Licencia de funcionamiento | (incluida en el intangible) | – | Permite operar en Lima. |
| Base de 2,500 alumnos | US$ 5 M (implícito) | ~14% | ~US$ 2,000 por alumno actual. |
| Capacidad ociosa (2,500 vacantes) | US$ 5 M (implícito) | ~14% | ~US$ 2,000 por vacante potencial. Es la opción de crecimiento. |
| TOTAL | US$ 35 M | 100% |
Qué es dato y qué es supuesto: son públicos el precio (~US$ 35M), el valor de los inmuebles (~US$ 25M), los casi 2,500 estudiantes actuales y la capacidad del campus para albergar cerca de 5,000, es decir, unas 2,500 vacantes libres.[1][2] En cambio, la partición de los US$ 10M restantes en US$ 5M para alumnos y US$ 5M para capacidad ociosa es una asignación nuestra: la elegimos por simetría con las dos cifras de 2,500 y no sale de ninguna fuente. Sirve para ilustrar el orden de magnitud, no para afirmar cuánto pagó UPC por cada concepto.
Si sacamos el campus de la cuenta, el costo por alumno actual baja a ~US$ 4,000. Esa cifra sirve de referencia para comparar con otras operaciones del sector.
5. Dónde está el valor: flexibilidad y retención
Revisamos el modelo “Libertad UPC” y lo contrastamos con el portal docente.[9] Lo que observamos es que la virtualidad no funciona como herramienta de precio, sino de retención de alumnos y eficiencia operativa.
| Modalidad de estudio | Créditos virtuales | Característica principal |
|---|---|---|
| Presencial | Hasta 30% | El alumno va al campus casi siempre; lo virtual complementa. |
| Semipresencial | 31% al 70% | Mezcla flexible de clases en el campus y sesiones virtuales. |
| A Distancia (EPE) | 71% al 100% | Para adultos que trabajan o viven fuera de Lima. Pensión de S/ 646–807. |
- La flexibilidad no se cobra aparte. Un alumno de Pregrado Regular paga la misma pensión (por ejemplo, S/ 2,277 en Administración; la categoría más alta llega a S/ 4,704) sea Presencial o Semipresencial.
- El valor está en llenar lo que hoy está vacío. UPC puede ocupar las 2,500 vacantes con alumnos semipresenciales sin construir más aulas, lo que podría mejorar el margen operativo del campus.
6. Riesgos principales
- Reconversión del campus (CAPEX). UCAL es fuerte en Artes y Diseño: talleres de arquitectura, estudios de cine. Para llenar vacantes con carreras masivas (Negocios, Ingeniería) habrá que invertir en reconvertir esos espacios.
- Fuga de alumnos tras la integración. La integración, prevista para el 16 de febrero de 2027, puede hacer que algunos alumnos se vayan si no se les explica bien qué ganan con el cambio. Hay un atenuante reportado: según el periodista Paolo Benza, en un video de su blog, UPC habría garantizado a los alumnos de UCAL el congelamiento de sus pensiones, salvo los ajustes por inflación que UCAL ya venía aplicando.[3] Es información reportada, no confirmada: el comunicado de la rectora a los docentes del 5 de noviembre confirma la fecha de integración y que los alumnos se incorporarán a UPC, pero no menciona pensiones,[4] y no la hemos podido contrastar en comunicados oficiales. Si se confirma, reduce el riesgo de deserción, pero también acota el ticket de esa base durante la transición: el alumno UCAL pagaría menos que el alumno UPC en la misma carrera.
- Regulatorio. SUNEDU tiene que mantener la flexibilidad normativa para los modelos híbridos.
7. Qué vamos a vigilar
- Retención: cuántos de los 2,500 alumnos de UCAL siguen en febrero de 2027.
- Ocupación: qué tan rápido se llenan las 2,500 vacantes libres.
- Ticket promedio: el precio del Pregrado Regular tiene que sostenerse y no erosionarse con “descuentos” por modalidad. También, si UPC confirma o no el congelamiento de pensiones a los alumnos UCAL y por cuánto tiempo, porque define el ticket de esa base.
- CAPEX: cuánto cuesta realmente reconvertir los talleres.
8. Nuestra lectura
La compra es coherente con el objetivo que Laureate ha expuesto: ampliar la capacidad de atención de UPC en Lima Metropolitana, donde, según la empresa, hay fuerte demanda y pocas opciones para expandir el campus actual.[2] En los próximos 24 meses, el resultado no dependerá de que UPC logre cobrar más por el formato virtual. Dependerá de tres cosas: que logre integrar a la comunidad de UCAL, que retenga a los 2,500 estudiantes y que llene la capacidad libre con su modelo híbrido.
Los inmuebles representan cerca del 71% del precio, lo que acota parte de la exposición a la baja. Si la integración avanza más lento de lo esperado, ese componente conserva valor propio. Si avanza según lo previsto, la generación de caja dependerá de la eficiencia del modelo educativo flexible. En nuestra lectura, el resultado dependerá sobre todo de la ejecución, y los indicadores de la sección 7 permitirán seguirla.
Fuentes y notas
Sobre la noticia
1. RPP. “UPC compra la Universidad UCAL por US$ 35 millones y absorberá 5,000 estudiantes”. 5 de noviembre de 2026. https://rpp.pe/economia/economia/upc-compra-la-universidad-ucal-por-us-35-millones-y-absorbera-5000-estudiantes-noticia-1716195
2. Gestión. “UPC adquiere UCAL por US$ 35 millones”, sección Radar Empresarial, Educación Superior. Edición impresa del 6 de noviembre de 2026. Cita el anuncio de Laureate Education.
3. Paolo Benza (periodista), video en TikTok, noviembre de 2026. Afirma que UPC garantizaría el congelamiento de pensiones a los alumnos de UCAL, con los ajustes por inflación que UCAL ya aplicaba. Dato incorporado el 9 de noviembre de 2026, posterior a la fecha de corte del memo (7 de noviembre); no hay comunicado oficial que lo respalde.
4. UPC. “Un mensaje de Milagros Morgan: Seguimos creciendo como comunidad UPC”, correo de la rectora a los docentes, 5 de noviembre de 2026, 4:07 p.m. Confirma la integración de UCAL a UPC desde el 16 de febrero de 2027; no menciona pensiones.
Mercado inmobiliario
5. Banco Central de Reserva del Perú (BCRP), precio mediano de departamentos en La Molina, primer trimestre de 2026, difundido por Andina: Andina, “Buscas un departamento en Lima: conoce los distritos más económicos para comprarlo”.
6. Urbania, Índice de Mercado Inmobiliario a julio de 2026 (precio medio por m² en La Molina), reportado por El Comercio y por Infobae (21 de agosto de 2026).
7. Doomos Perú, aviso de una casa en la 1ª etapa de Sol de La Molina, septiembre de 2026. Es un solo aviso y un precio de oferta, no un promedio ni una transacción.
8. Infocasas Perú, aviso de venta de un terreno de 10 hectáreas en Sol de La Molina, con zonificación RDB (listado de D’Mayo Real Estate), agosto de 2026. Piden US$ 30 millones por 100,000 m², es decir, US$ 300/m². También es un precio de oferta.
Sector y campus
9. UPC: Pensiones Pregrado (Resolución Directoral DAF 257-2025), Términos y condiciones del descuento EPE 2026-1 (PDF), modelo “Libertad UPC” y portal docente (consultados en noviembre de 2026).
10. Google Maps. Imágenes del campus de UCAL en La Molina (noviembre de 2026).
Notas metodológicas (estimaciones nuestras)
11. Costo de reposición (US$ 800–1,200/m²), conversión de soles a dólares (tipo de cambio aproximado de S/ 3.6–3.8 por US$), precio por alumno (US$ 35M ÷ 2,500 ≈ US$ 14,000) y partición de los US$ 10M restantes (sección 4) son cálculos o supuestos de Inkapitales, no cifras publicadas.